
Au-delà des cartes : comment fonctionne la technologie de paiement rapide avec les dispositifs portables et les téléphones intelligents
Abby Quillen
La technologie de paiement rapide permet des paiements sans contact pratiques, rapides et sécurisés à l’aide de téléphones intelligents, de montres intelligentes et d’autres dispositifs de paiement portables.
Bien que les paiements par téléphones intelligents et dispositifs portables constituent encore une petite partie (PDF) du total des paiements sans contact, ils connaissent tous deux une forte croissance d’une année sur l’autre.
Si vous envisagez d’offrir à vos clients la possibilité de payer par effleurement à l’aide d’un téléphone intelligent ou d’un dispositif portable, ce guide vous aidera à comprendre le fonctionnement de la technologie et les avantages qu’elle offre à vos clients.
Qu’est-ce que la technologie de paiement rapide?
Grâce à la technologie de paiement rapide, vos clients peuvent utiliser une carte de crédit sans contact ou un appareil compatible près d’un terminal ou d’une machine plutôt que d’insérer leur carte. Les appareils qui prennent en charge le paiement rapide sont nombreux :
- Les iPhones
- Les téléphones intelligents Android
- Les montres intelligentes
- Les moniteurs d’activité physique
- Les tablettes
De plus en plus, ce ne sont pas seulement les terminaux de cartes de crédit qui acceptent les paiements rapides. De nombreux systèmes de point de vente, téléphones intelligents et autres interfaces de paiement peuvent également permettre aux clients de payer par effleurement.
Pour déterminer si un magasin, un kiosque ou un autre terminal de paiement accepte les paiements sans contact, les clients peuvent rechercher le symbole universel de paiement sans contact : quatre lignes verticales courbes (un symbole Wi-Fi sur le côté). Le même symbole apparaît sur les cartes et les dispositifs portables dotés de la technologie de paiement rapide.
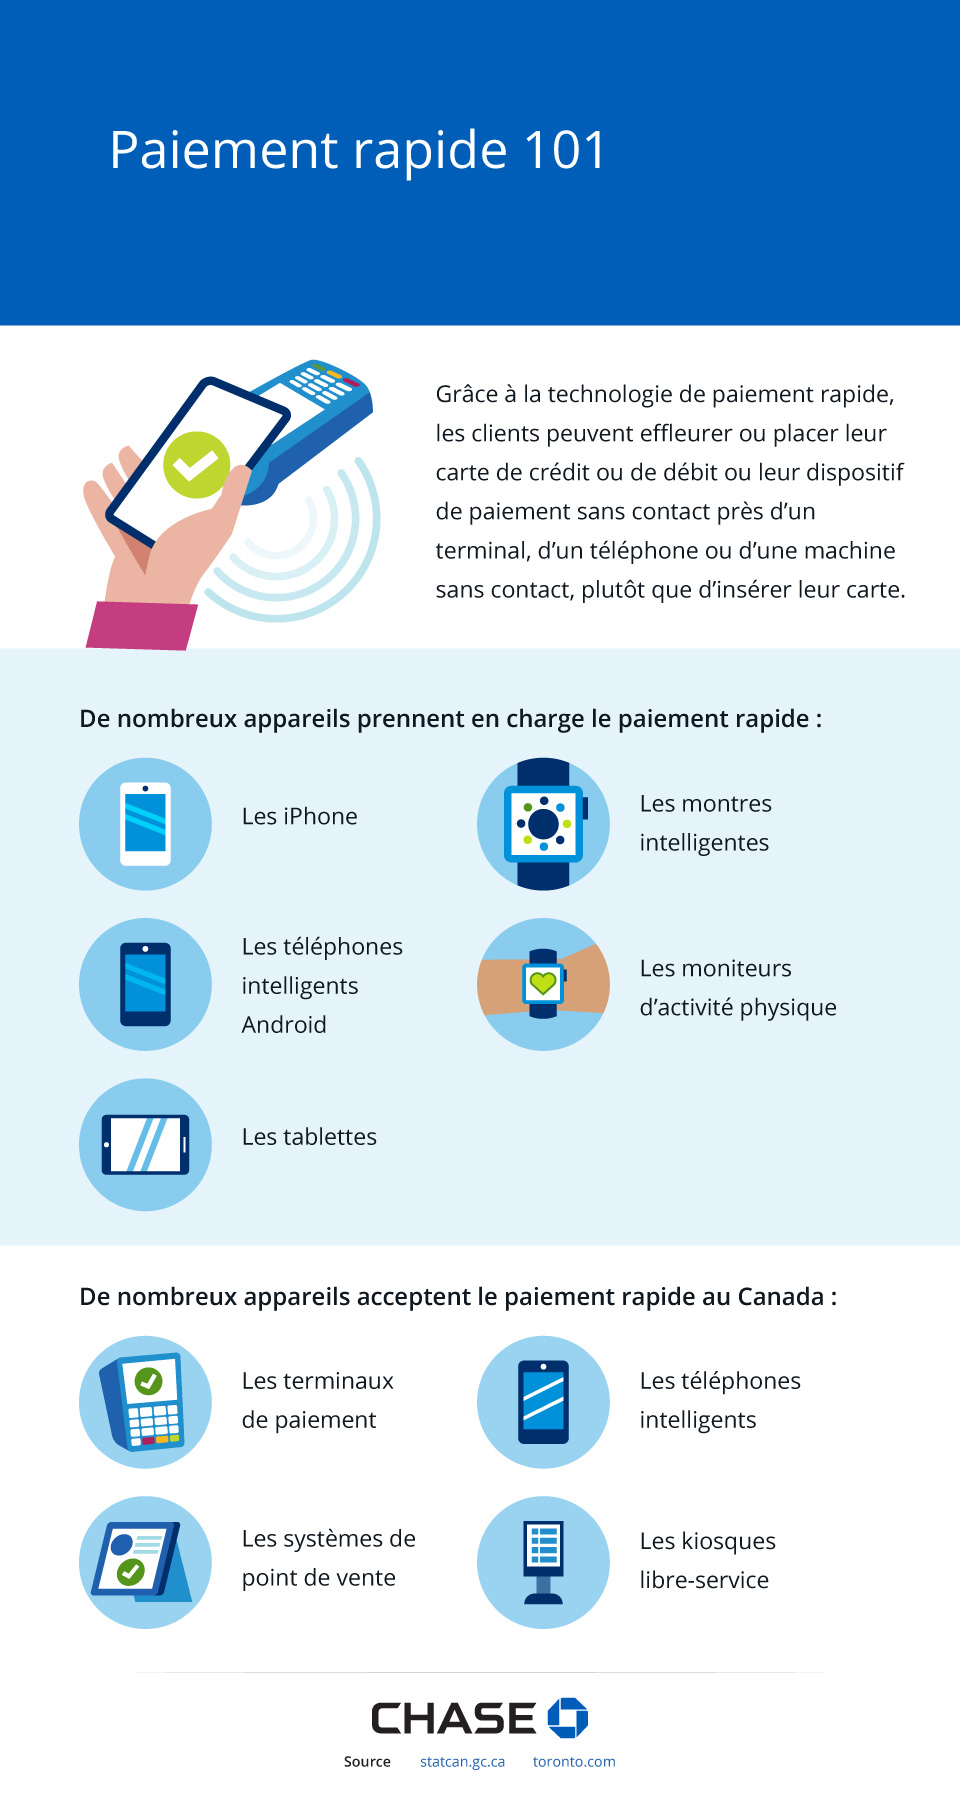
Grâce à la technologie de paiement rapide, les clients peuvent effleurer ou placer leur carte de crédit ou de débit ou leur dispositif de paiement sans contact près d’un terminal, d’un téléphone ou d’une machine sans contact, plutôt que d’insérer leur carte.
De nombreux appareils prennent en charge le paiement rapide :
- Les iPhones
- Les téléphones intelligents Android
- Les tablettes
- Les montres intelligentes
- Les moniteurs d’activité physique
De nombreux appareils acceptent le paiement rapide au Canada :
- Les terminaux de paiement
- Les systèmes de point de vente
- Les kiosques libre-service
- Les téléphones intelligents
La technologie derrière le paiement rapide
En tant que commerçant, vous avez peut-être des questions sur le paiement rapide. Fonctionnement Qu’est-ce que paiement par CCP sans contact? Avant de commencer à l’accepter, il est utile de comprendre les bases du fonctionnement de ces technologies.
La communication en champ proche (CCP)
La plupart des paiements rapides utilisent la technologie de CCP, une technologie sans fil à courte portée. C’est un sous-ensemble de l’ identification par radiofréquence (RFID), ce qui signifie qu’elle utilise des ondes radio pour transmettre et recevoir des données. La CCP permet aux appareils de communiquer entre eux à une distance proche.
Les cartes de crédit sans contact n’ont pas de source d’alimentation, elles utilisent donc la technologie de CCP passive. En d’autres termes, elles ne peuvent pas recevoir d’informations et ne transmettent des données que lorsqu’elles sont proches d’un lecteur.
À l’inverse, comment le paiement rapide par téléphone fonctionne-t-il pour payer? Les téléphones intelligents et de nombreux dispositifs portables utilisent la technologie de CCP active. Cela signifie que l’appareil et le lecteur génèrent tous deux un champ électromagnétique et échangent des informations lorsqu’ils sont proches l’un de l’autre. En utilisant la technologie de CCP active, les appareils de paiement alimentés offrent des fonctionnalités de sécurité plus avancées.
Les fonctionnalités de sécurité
Bien que certains clients hésitent à stocker les données de leur carte de crédit sur leur téléphone ou à utiliser des appareils mobiles pour effectuer des achats, le paiement par effleurement est en fait plus sécurisé que de nombreuses autres méthodes de paiement, car la technologie intègre les fonctionnalités de sécurité avancées suivantes :
Les cryptogrammes dynamiques et la technologie de puce EMV
Les téléphones intelligents et les dispositifs portables dotés d’une fonction de paiement utilisent une puce infraudable dans l’appareil pour générer des cryptogrammes dynamiques, des codes numériques chiffrés qui changent à chaque transaction. Parce qu’ils transfèrent uniquement ce code unique, et non votre numéro de compte, ils assurent la sécurité de vos données mieux que d’autres méthodes de paiement. De même, la puce EMV des cartes sans contact génère des cryptogrammes dynamiques pour protéger les données confidentielles lors des transactions par effleurement de carte.
Les méthodes d’authentification avancées
Avant une transaction de paiement rapide par téléphone ou dispositif portable, les deux appareils s’authentifient l’un à l’autre pour s’assurer qu’ils communiquent uniquement avec des appareils vérifiés. Les données restent illisibles pour les appareils non autorisés.
Les limites de dépenses
Étant donné que les paiements sans contact ne nécessitent pas de NIP, les sociétés émettrices de cartes fixent des limites aux transactions afin d’aider à réduire le risque de fraude et de vol auprès des clients. Si un paiement dépasse le montant spécifique fixé par la société émettrice de la carte, le titulaire de la carte doit saisir un NIP pour vérifier son identité.
Comment le paiement rapide fonctionne avec les téléphones intelligents et les dispositifs portables
Maintenant que vous comprenez la technologie derrière le paiement rapide, voici comment la technologie fonctionne avec des appareils mobiles compatibles, y compris les dispositifs portables. Mais d’abord, découvrons quels appareils sont capables de prendre en charge le paiement rapide.
Les appareils dotés du paiement rapide
Pour payer par effleurement sur un téléphone intelligent ou un dispositif portable, les clients doivent avoir un téléphone intelligent avec la capacité de CCP et une application de paiement liée à leur compte bancaire. Les téléphones intelligents et les dispositifs portables doivent utiliser un système d’exploitation (OS) compatible.
La configuration du paiement rapide sur les appareils
Une fois que les clients ont déterminé que leurs appareils sont compatibles, ils peuvent suivre ces étapes pour les configurer pour le paiement rapide.
- Configurer un portefeuille mobile. Ils doivent télécharger et/ou configurer une application de paiement ou un portefeuille mobile, comme Apple PayMD ou Google WalletMC, sur leur téléphone intelligent.
- Connecter leur dispositif portable à l’application de paiement. Ils doivent télécharger et configurer l’application sur leur dispositif portable en utilisant les mêmes identifiants que ceux utilisés sur leur téléphone.
- Ajouter des modes de paiement. Ils doivent saisir et vérifier les numéros de cartes de crédit ou de débit dans l’application de paiement et suivre les étapes de vérification de la banque pour lier leurs comptes bancaires.
- Synchroniser les cartes avec leur dispositif portable. Ils doivent suivre les instructions pour ajouter les cartes à leur dispositif portable connecté. Ils pourraient avoir besoin de fournir une vérification supplémentaire à ce stade.
- Configurer un verrouillage d’écran. Ils doivent configurer un NIP, un schéma ou un verrouillage d’écran par mot de passe sur leur dispositif portable, une exigence pour l’utiliser pour les paiements.
Le déroulement du processus de paiement
Une fois que vos clients ont configuré leurs appareils, ils sont prêts à payer d’un simple effleurement de leur téléphone intelligent ou dispositif portable. Voici comment fonctionne le processus de traitement des paiements pour les paiements rapides par téléphone intelligent et par dispositif portable :
- Le client initie le paiement en ouvrant son portefeuille mobile sur son téléphone ou son dispositif portable et en l’effleurant ou en le tenant près d’un terminal de paiement ou d’un lecteur de cartes.
- L’appareil et le terminal utilisent la technologie de CCP pour communiquer entre eux. L’appareil envoie un jeton et un cryptogramme dynamique unique au lecteur de paiement.
- Le client authentifie le paiement en cliquant sur un bouton ou en utilisant son NIP ou son mot de passe.
- Le terminal reçoit le jeton et le cryptogramme et les envoie à la banque acquéreuse (généralement le partenaire de traitement des paiements du commerçant).
- La banque acquéreuse transmet le cryptogramme et le jeton au réseau de paiement, par exemple VisaMD, MastercardMD ou InteracMD.
- Le réseau de paiement valide le jeton et le cryptogramme et les attribue au numéro de carte original.
- Le réseau de paiement transmet les renseignements à la banque émettrice (la banque du client) pour approbation.
- La banque émettrice renvoie l’autorisation au terminal. Le terminal et l’appareil du client affichent la confirmation que le paiement a été approuvé.
- La banque du client prépare les fonds pour le règlement via le réseau de paiement.
- Le réseau de paiement transmet les fonds à la banque du commerçant.
- Après déduction des frais de traitement, la banque du commerçant dépose les fonds dans le compte du commerçant, généralement dans un délai de un à trois jours ouvrables.
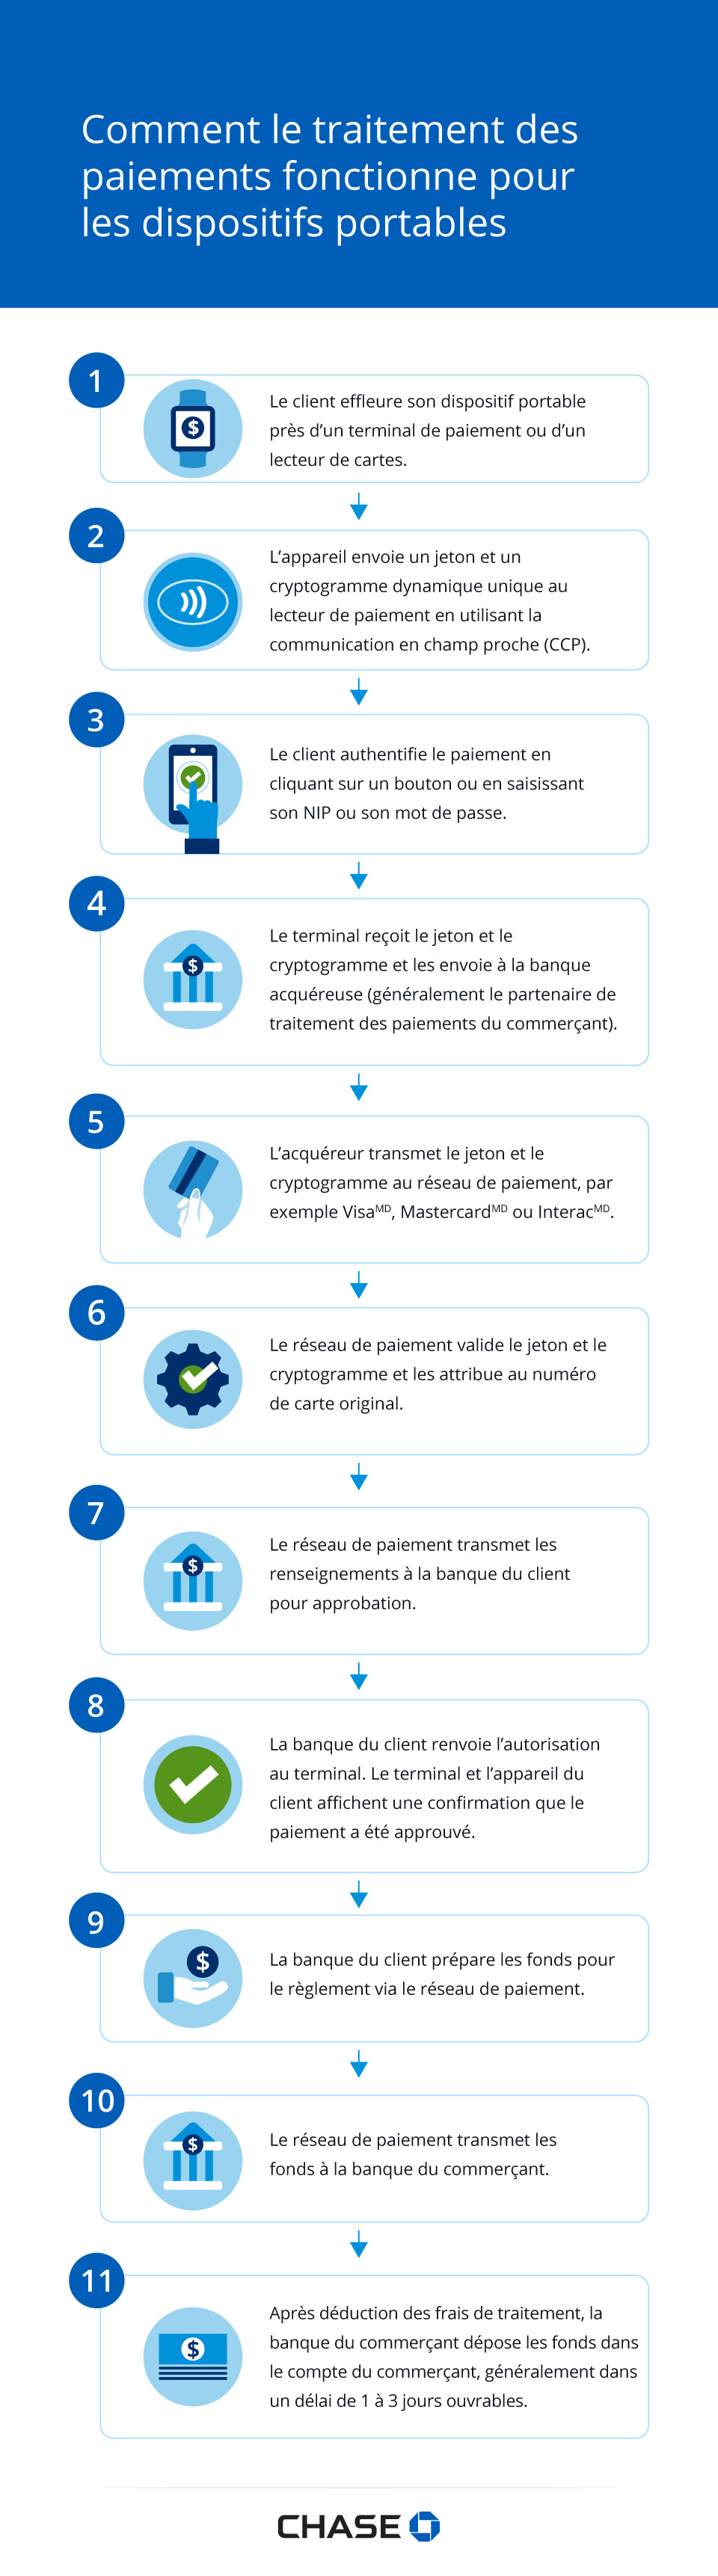
- Le client effleure son dispositif portable près d’un terminal de paiement ou d’un lecteur de cartes.
- L’appareil envoie un jeton et un cryptogramme dynamique unique au lecteur de paiement en utilisant la communication en champ proche (CCP).
- Le client authentifie le paiement en cliquant sur un bouton ou en saisissant son NIP ou son mot de passe.
- Le terminal reçoit le jeton et le cryptogramme et les envoie à la banque acquéreuse (généralement le partenaire de traitement des paiements du commerçant).
- L’acquéreur transmet le jeton et le cryptogramme au réseau de paiement, par exemple VisaMD, MastercardMD ou InteracMD.
- Le réseau de paiement valide le jeton et le cryptogramme et les attribue au numéro de carte original.
- Le réseau de paiement transmet les renseignements à la banque du client pour approbation.
- La banque du client renvoie l’autorisation au terminal. Le terminal et l’appareil du client affichent une confirmation que le paiement a été approuvé.
- La banque du client prépare les fonds pour le règlement via le réseau de paiement.
- Le réseau de paiement transmet les fonds à la banque du commerçant.
- Après déduction des frais de traitement, la banque du commerçant dépose les fonds dans le compte du commerçant, généralement dans un délai de 1 à 3 jours ouvrables.
Les avantages d’offrir le paiement rapide avec les dispositifs portables et les téléphones intelligents
Plus de 84 % des Canadiens possèdent un téléphone intelligent et 40 % utilisent des dispositifs portables. De nombreux Canadiens connaissant déjà ces outils numériques polyvalents, ils offrent les avantages suivants pour les paiements :
La commodité et la rapidité à la caisse
Les clients peuvent arrêter de chercher des cartes ou de l’argent et simplement effleurer et partir en utilisant les appareils qu’ils transportent avec eux de toute façon. Les clients et les commerçants bénéficient de files d’attente plus rapides, en particulier pendant les heures de pointe.
Une sécurité accrue par rapport au glissement de carte traditionnel
Les clients réduisent leur risque de vol physique lorsqu’ils n’ont pas besoin de transporter de l’argent ou des cartes. De plus, puisque les téléphones intelligents et les dispositifs portables nécessitent une authentification avec un NIP, un mot de passe ou un marqueur biométrique (comme une empreinte digitale), les voleurs ne peuvent pas accéder facilement aux comptes même s’ils ont un appareil volé.
Les portefeuilles mobiles utilisent également la segmentation en unités pour garder les numéros de carte cachés sur les appareils. Cela signifie qu’au lieu de stocker des numéros de carte confidentiels, le portefeuille mobile remplace les numéros par des jetons aléatoires qui ne peuvent pas être identifiés par le client. Cette mesure protège les paiements contre la fraude par carte de crédit, comme l’écrémage de la bande magnétique ou de la puce, où les voleurs attachent un appareil à un lecteur de cartes légitime pour enregistrer, stocker et cloner les renseignements des cartes physiques.
Une option de paiement sans contact et hygiénique
Le paiement rapide est un moyen de payer sans contact, ce qui est particulièrement attrayant pour de nombreux clients pendant la saison des rhumes et de la grippe. Les clients n’ont pas besoin de remettre leur carte ou leur appareil à un caissier pour effectuer un paiement. Et pour les petits achats (de généralement 250 $ ou moins), ils n’ont même pas besoin d’entrer un NIP sur un terminal.
L’acceptation croissante par les commerçants et les détaillants
Dans le monde, plus des trois quarts (78 %) des terminaux de point de vente (PDV) déployés cette année prennent en charge la technologie de CCP, selon Mordor Intelligence. De plus, de nombreux détaillants canadiens acceptent déjà les paiements sans contact par téléphone intelligent et par dispositifs portables.
Selon L’état des paiements canadiens en 2025, 38 % des entreprises offraient le paiement rapide sur téléphone intelligent, et 31 % souhaitaient les offrir. Parallèlement, 28 % des entreprises proposaient des paiements portables et 39 % souhaitaient les proposer.
Propulsez votre entreprise en adoptant le paiement rapide
Offrir le paiement rapide vous aide à vous assurer d’être à jour sur la façon dont vos clients veulent payer, afin que vous ne manquiez jamais une vente.
Avec l’utilisation croissante des paiements sans contact (PDF), c’est le moment idéal pour votre entreprise de découvrir des options de paiement de paiement rapide pour plus de commodité et de sécurité. Pour en savoir plus sur les paiements, consultez nos solutions de paiement ou communiquez avec nous pour vous aider à choisir les meilleures solutions de paiement pour votre entreprise.